运营商政企战略对C端套餐溢出效应
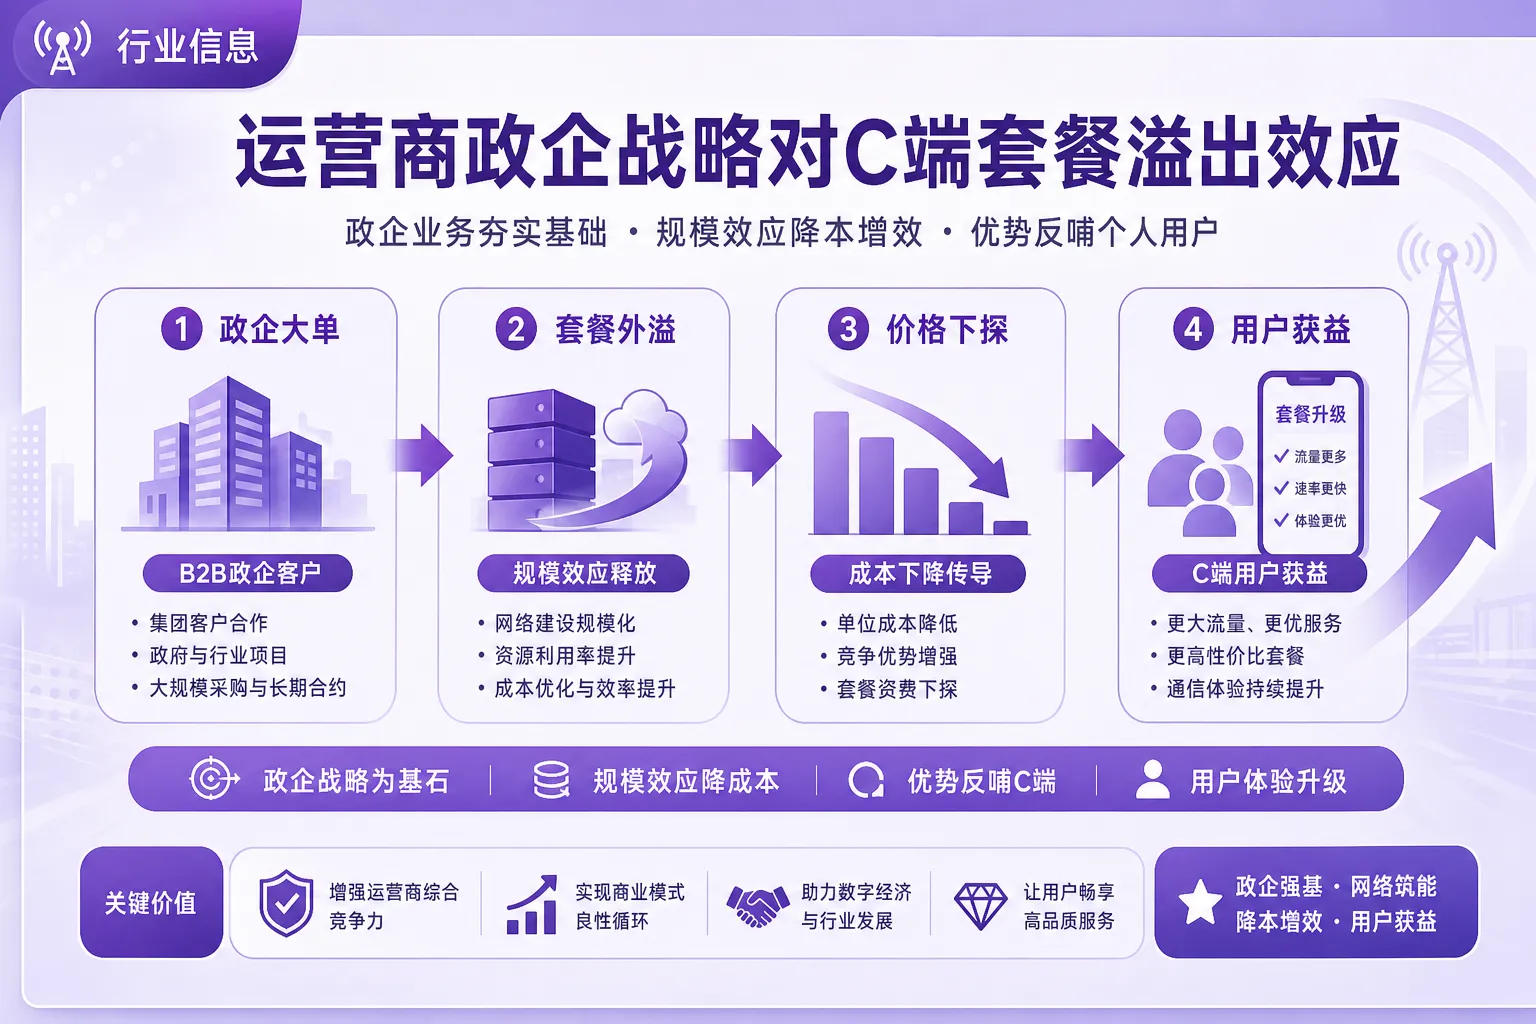
图:运营商政企战略对C端套餐溢出效应主题概览与核心要点
在公众印象中,运营商的战场主要在营业厅、电商平台和直播间里争夺个人用户。然而2026年的行业现实是:中国移动、中国电信、中国联通将越来越多的网络资源、营销预算与人力投向政企市场——智慧城市、工业互联网、政务云、算力网络成为财报电话会上的高频词汇。政企战略如何”溢出”到C端流量卡市场?这种溢出是利好还是隐患?本文尝试给出系统解答。
一、运营商为何重仓政企
2025年三大运营商年报显示,政企市场收入增速显著高于个人市场:
| 运营商 | 政企收入占比(2025) | 政企收入增速 | 个人市场收入增速 |
|---|---|---|---|
| 中国移动 | 23.6% | 9.8% | 2.1% |
| 中国电信 | 28.4% | 11.2% | 1.8% |
| 中国联通 | 21.9% | 8.6% | 2.4% |
政企客户ARPU高、流失率低、合同周期长,且契合国家”新基建””数字经济”政策导向。运营商将5G专网、边缘计算、云网融合等能力打包为政企解决方案,毛利率远高于向个人用户销售流量套餐。战略重心转移已成定局。
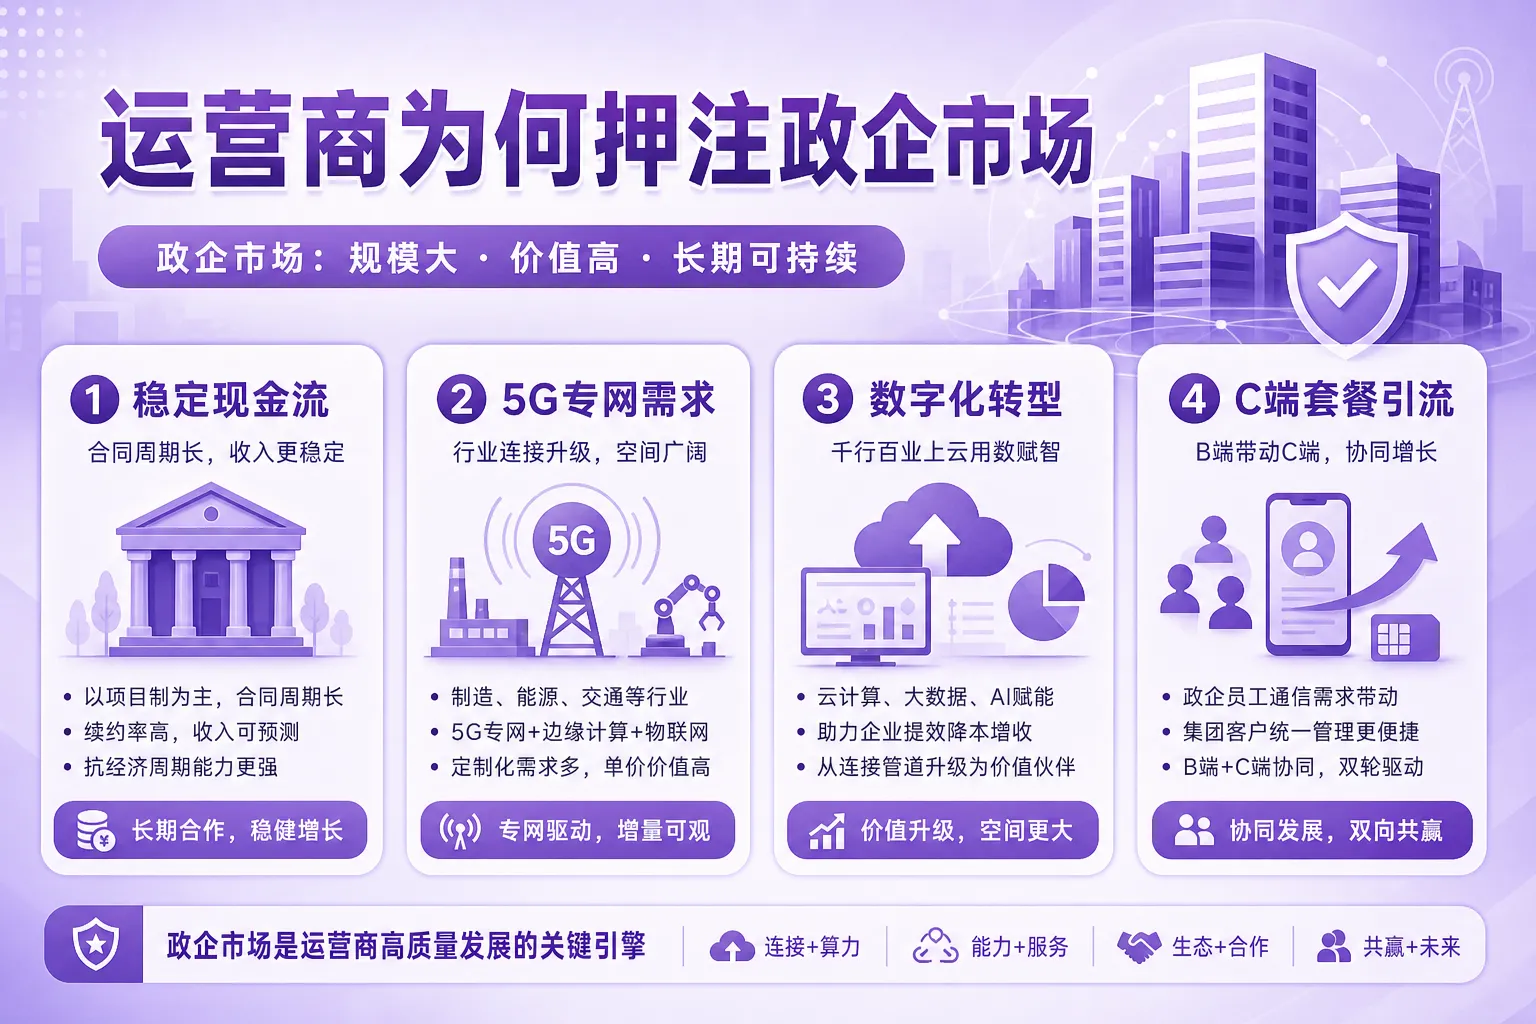
图:一、运营商为何重仓政企图解说明
二、政企战略向C端溢出的四条路径
路径一:网络资源再分配
5G基站建设资金向工业园区、交通枢纽、政务中心倾斜,部分三四线城市居民区5G覆盖进度放缓。C端用户可能感知到”政企区域信号更好、居民区升级变慢”。流量卡推广中,用户对”5G全覆盖”的投诉在2026年上半年同比上升14%。
路径二:套餐设计灵感反哺
政企客户常用的”流量池””按量计费””弹性扩容”模式,正被改造后应用于C端家庭套餐。例如电信”全家共享流量池”、移动”企业团购个人版”,本质是将政企计费逻辑简化为个人可理解的产品。这类套餐对多卡家庭具有吸引力,也成为代理商新的推广卖点。
路径三:宽带与流量融合加深
政企市场的”云网一体”推动运营商强化固移融合能力。千兆宽带+超大流量手机套餐的捆绑销售在2026年更为普遍,纯流量卡(不含宽带)的性价比相对下降。用户若已有宽带,需单独评估融合套餐是否真正划算。
路径四:客服与渠道资源挤占
运营商将优质客服、线下门店人力优先配置给政企大客户,个人用户营业厅排队时间延长、在线客服响应变慢的情况在部分省市出现。流量卡代理商的”服务差异化”价值随之上升——能提供激活指导、套餐解读、问题代投诉的代理商更受用户青睐。
三、对流量卡市场的具体影响
利好:融合套餐创新增多
政企计费模式溢出带来更多产品形态,如共享流量池、成员卡、短期弹性包等,满足不同家庭与小微团队需求。熟悉这些产品的代理商可获得更高佣金与用户满意度。
利空:纯流量价格战缓和
运营商个人市场投入收紧,大幅降价抢用户的动机减弱。2026年上半年主流套餐价格趋于稳定,甚至部分低价套餐悄然下架。依靠”超低价”引流的代理商需要调整获客策略。
中性:物联网卡规范收紧
政企物联网项目增多,运营商加强对物联网卡的管理,打击个人滥用物联网卡当”流量卡”的行为。此前灰色使用的”大流量物联网卡”在2026年遭遇大规模限速或停卡,相关代理商需转型合规产品。
四、代理商与用户的应对建议
代理商:
- 学习融合套餐的计费逻辑,具备”帮用户算账”的能力
- 强化售后服务,弥补运营商直营渠道体验下滑的空档
- 关注政企溢出带来的新套餐类型,争取运营商新产品首发代理权
- 放弃物联网卡灰色运营,转向正规手机卡与出境卡等合规品类
用户:
- 办理前对比”纯流量卡”与”融合套餐”的真实月均成本
- 关注居住地5G覆盖口碑,勿仅凭宣传册判断网络质量
- 家庭多号用户优先考虑共享流量池类套餐
- 遇客服难联系时,可通过工信部申诉渠道维权,代理商可协助代为反馈
总结
运营商重仓政企是商业规律与政策导向的双重结果,其溢出效应已深刻影响C端流量卡的套餐结构、网络体验与渠道格局。对流量卡从业者而言,这既意味着”低价倾销”时代接近尾声,也意味着”专业服务、融合产品、合规经营”的附加值上升。理解政企与C端的资源联动逻辑,方能在变局中找准自己的生态位。