低轨卫星互联网与蜂窝网络竞合
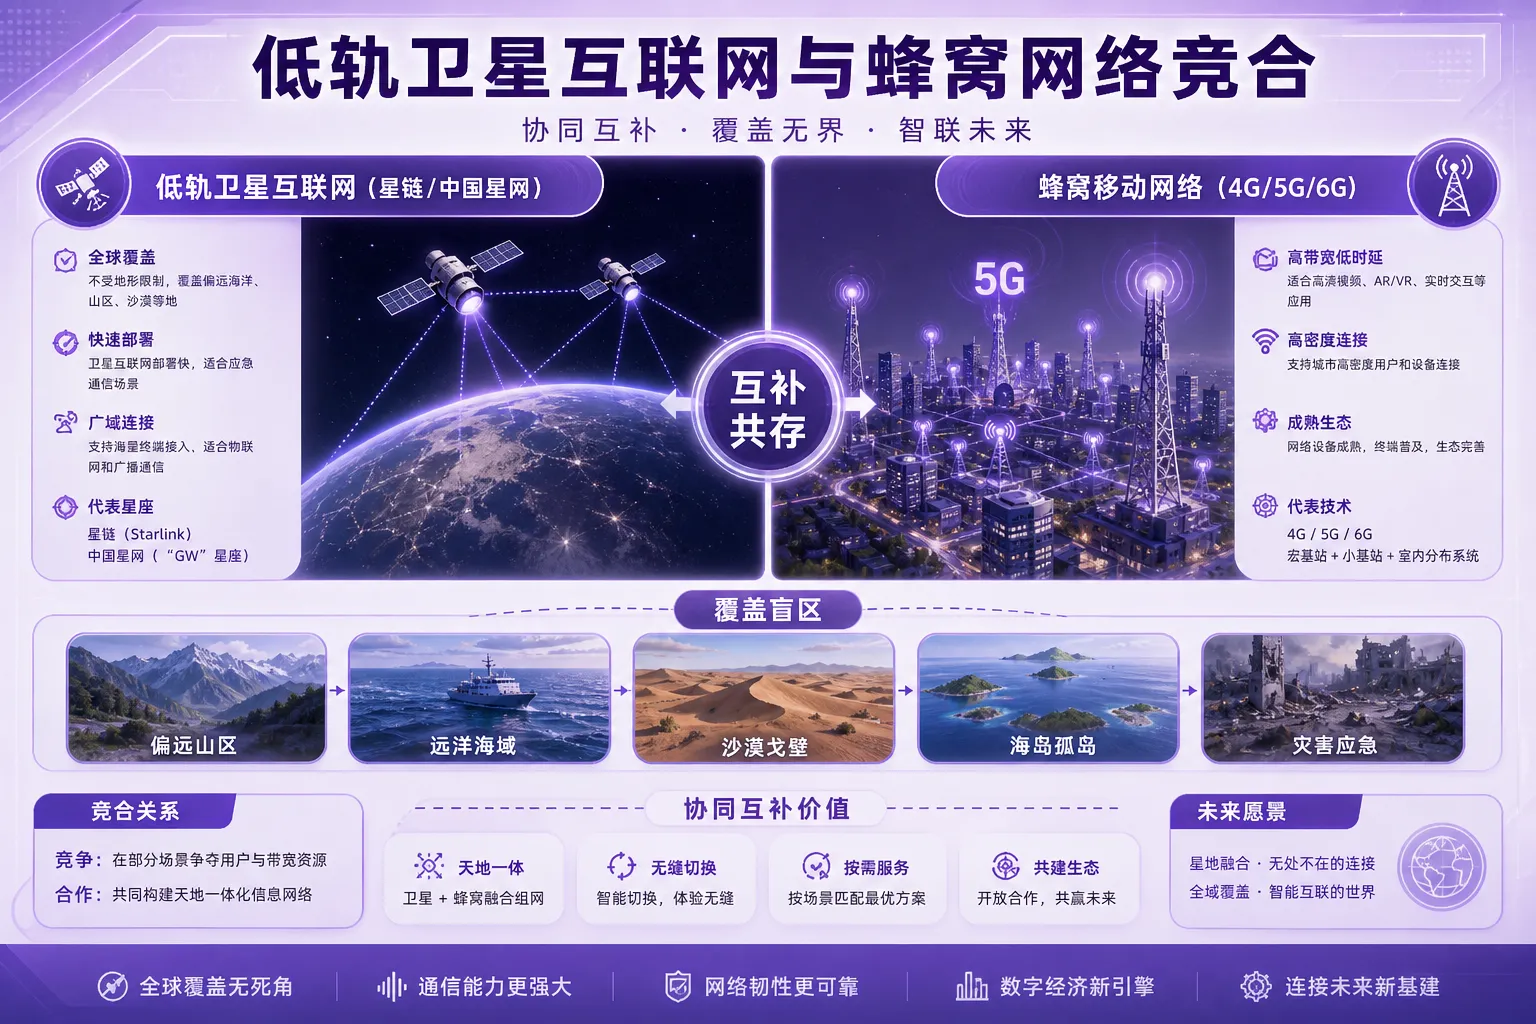
图:低轨卫星互联网与蜂窝网络竞合主题概览与核心要点
以Starlink为代表的国外低轨卫星互联网服务已在全球数十个国家落地,累计用户突破500万。中国”星网”(GW星座)与”G60星链”(千帆星座)建设也在2025-2026年进入密集发射期。低轨卫星互联网提供广域覆盖、不受地形限制的宽带接入能力,与地面蜂窝网络之间究竟是替代关系还是互补关系?对流量卡行业又意味着什么?本文从竞合逻辑、技术经济、市场影响三个层面展开探讨。
一、低轨卫星互联网与蜂窝网络的能力对比
| 对比维度 | 地面蜂窝网络(5G/5G-A) | 低轨卫星互联网 |
|---|---|---|
| 覆盖范围 | 人口密集区优,盲区仍存在 | 全球无缝覆盖,含海洋、沙漠 |
| 峰值速率 | 1-10 Gbps(5G-A) | 50-200 Mbps(当前商用水平) |
| 时延 | 1-20 ms | 20-50 ms |
| 终端形态 | 手机直接接入 | 需专用终端或手机直连(发展中) |
| 单位带宽成本 | 低 | 高(约为地面10-50倍) |
| 容量瓶颈 | 基站密度受限 | 单星容量、频谱资源受限 |
| 室内穿透 | 良好 | 差,需室外或窗边使用 |
从能力矩阵可见,二者并非简单的”谁取代谁”,而是在不同场景下各有优劣。地面蜂窝在速率、时延、室内体验、成本上全面领先;卫星互联网在覆盖广度、应急通信、偏远接入上不可替代。
二、竞合关系的四个演进阶段
阶段一:错位竞争(2024-2026,当前)
卫星互联网主要服务偏远地区、航海航空、应急救灾等蜂窝网络难以覆盖的场景。中国流量卡市场几乎不受影响。Starlink在部分国家推出”漫游套餐”,吸引数字游民,但对国内用户无直接服务。
阶段二:补充覆盖(2026-2028)
国内低轨星座初步建成,运营商开始将卫星回传作为偏远基站的数据回传方案,降低边远地区网络建设成本。部分省份试点”卫星宽带+流量卡”组合,服务边疆、海岛居民。流量卡可增加”卫星接入”作为差异化卖点,但用户群体有限。
阶段三:手机直连融合(2028-2030)
3GPP NTN(非地面网络)标准成熟,主流手机支持卫星直连。用户可在蜂窝信号弱时自动切换至卫星网络,套餐计费可能采用”蜂窝流量+卫星流量”双计量或统一计量。流量卡产品形态将发生根本变化。
阶段四:天地一体网络(2030年后)
6G愿景中的”空天地海一体化网络”逐步实现,用户无感切换地面与卫星接入,流量卡概念可能融入更广泛的”连接服务”订阅体系。
三、对流量卡行业的近期影响(2026-2027)
影响有限但需关注:
- 应急通信营销:支持卫星直连的手机(华为、荣耀、苹果等)在推广时可强调”永不失联”,地面流量卡可捆绑卫星短信/语音权益,提升溢价能力。
- 偏远地区套餐:新疆、西藏、内蒙古、沿海岛屿等地区,用户对”天地覆盖”敏感度高,针对性推广融合套餐有市场空间。
- 行业叙事变化:流量卡宣传从”全国覆盖”升级为”天地一体覆盖”,话术的进化需要代理商提前适应。
- 长期替代焦虑:部分从业者担心卫星互联网成熟后削弱地面流量卡需求。业内普遍认为,在2030年前地面蜂窝仍是主流,卫星主要填补盲区,全面替代不现实。
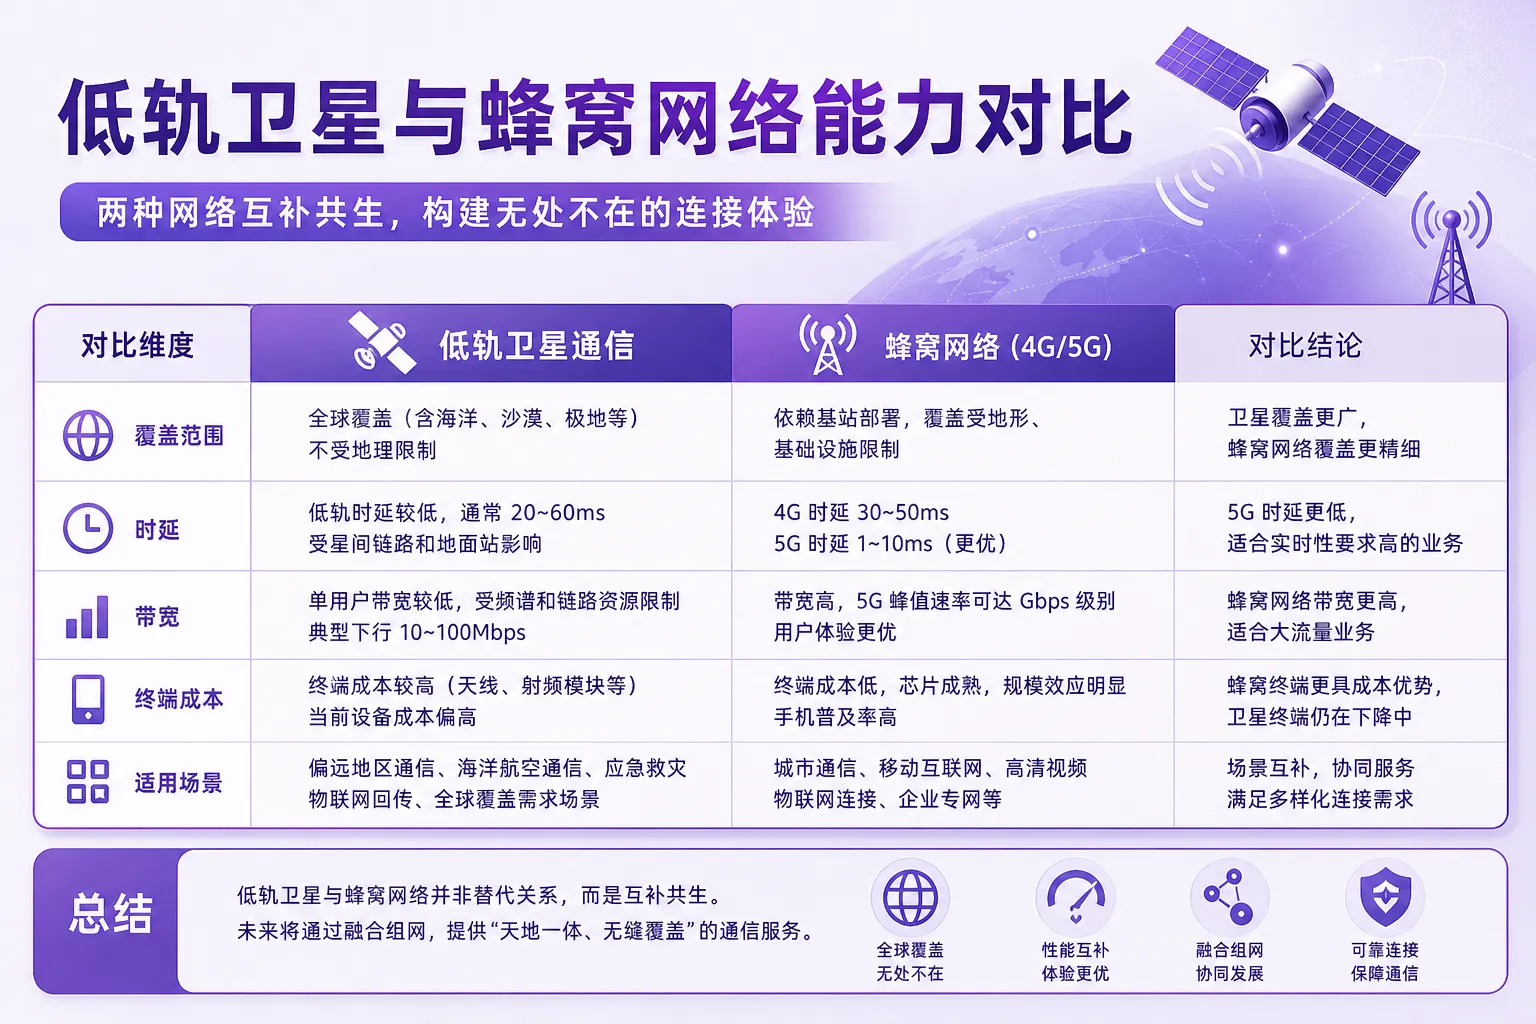
图:一、低轨卫星互联网与蜂窝网络的能力对比图解说明
四、国际经验与中国路径差异
Starlink采用”独立运营+直接面向消费者”模式,绕过传统运营商。中国采取”国家队主导+运营商参与”路径:星网集团负责星座建设,三大运营商负责地面业务与卫星业务的融合运营。这意味着国内流量卡渠道仍将深度嵌入运营商生态,不会出现”绕过运营商直接向卫星公司购流量”的颠覆模式,渠道格局相对稳定。
五、从业者与用户的行动建议
流量卡从业者:
- 短期:将卫星能力作为高端套餐的附加权益进行营销,不必过度焦虑
- 中期:关注运营商天地融合套餐的代理政策,争取试点区域首发权
- 长期:储备NTN与6G相关知识,为产品形态变革做准备
普通用户:
- 现阶段选购流量卡仍以地面网络覆盖与资费为核心考量
- 户外、航海等场景可关注卫星融合产品,但需确认终端兼容性
- 不必为”卫星互联网”概念支付过高溢价,等待生态成熟后选择更多
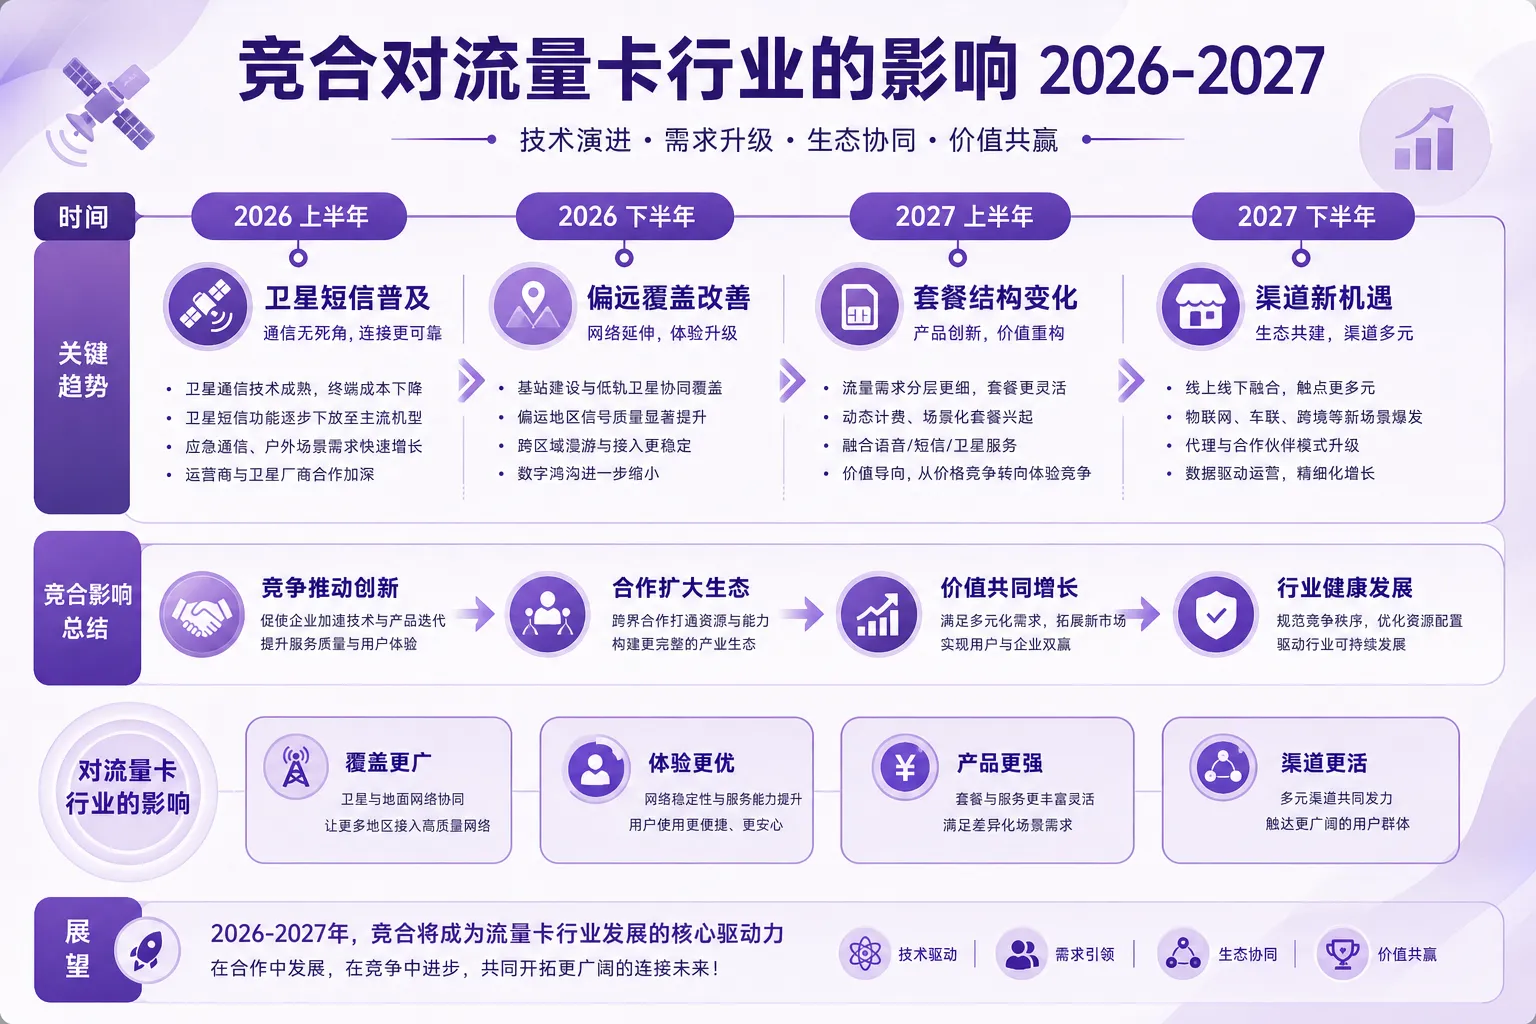
图:三、对流量卡行业的近期影响(2026-2027)要点总结
总结
低轨卫星互联网与蜂窝网络的关系是”互补为主、竞争为辅”,在2026-2027年对主流流量卡市场影响有限,但在偏远覆盖、应急通信、高端套餐差异化方面已显现价值。中国独特的”星网+运营商”发展模式,决定了流量卡渠道在可预见的未来仍是号码与套餐分销的主渠道。从业者宜保持关注、适度布局,既不必漠视卫星浪潮,也不宜盲目炒作概念。